¿El seguro de hogar cubre la rotura de la vitrocerámica? Cuándo te pagan la placa (y qué hacer antes de comprar otra)
Se te ha roto la vitrocerámica o la placa de inducción: qué roturas cubre el seguro de hogar, cuáles no y qué hacer antes de comprar una nueva.
Dónde mirar en tu póliza (son cinco minutos)
Ya sé que lo que te pide el cuerpo es ir a la tienda y volver con una placa nueva. Espera un momento: la respuesta está en tus condiciones particulares, y encontrarla lleva menos tiempo que elegir modelo.
Busca una garantía que se llame «rotura de cristales», «roturas» o, directamente, «rotura de vitrocerámicas». Muchas pólizas la redactan como una lista: cristales, espejos, mármoles, encimeras de piedra y placas vitrocerámicas o de inducción. Si tu placa aparece ahí, vas bien.
Fíjate también en si esa garantía cuelga del continente o del contenido. Hay compañías que tratan la placa empotrada como parte de la cocina y otras como un electrodoméstico más. Parece un detalle, pero si solo aseguraste una de las dos partes, cambia todo. Si te lías con esto, te dejo en qué se distinguen el continente y el contenido de una póliza de hogar.
¿No encuentras nada parecido? Llama a tu compañía o a tu mediador y pregunta exactamente esto: «¿tengo cubierta la rotura accidental de la placa de cocina?». Y pide que te lo confirmen por escrito, aunque sea en un correo.
Qué roturas te pagan y cuáles casi nunca
La cobertura está pensada para lo accidental y repentino. Un golpe, un crac y el cristal partido. Lo que se va estropeando con el tiempo se queda fuera.
Lo que suele entrar:
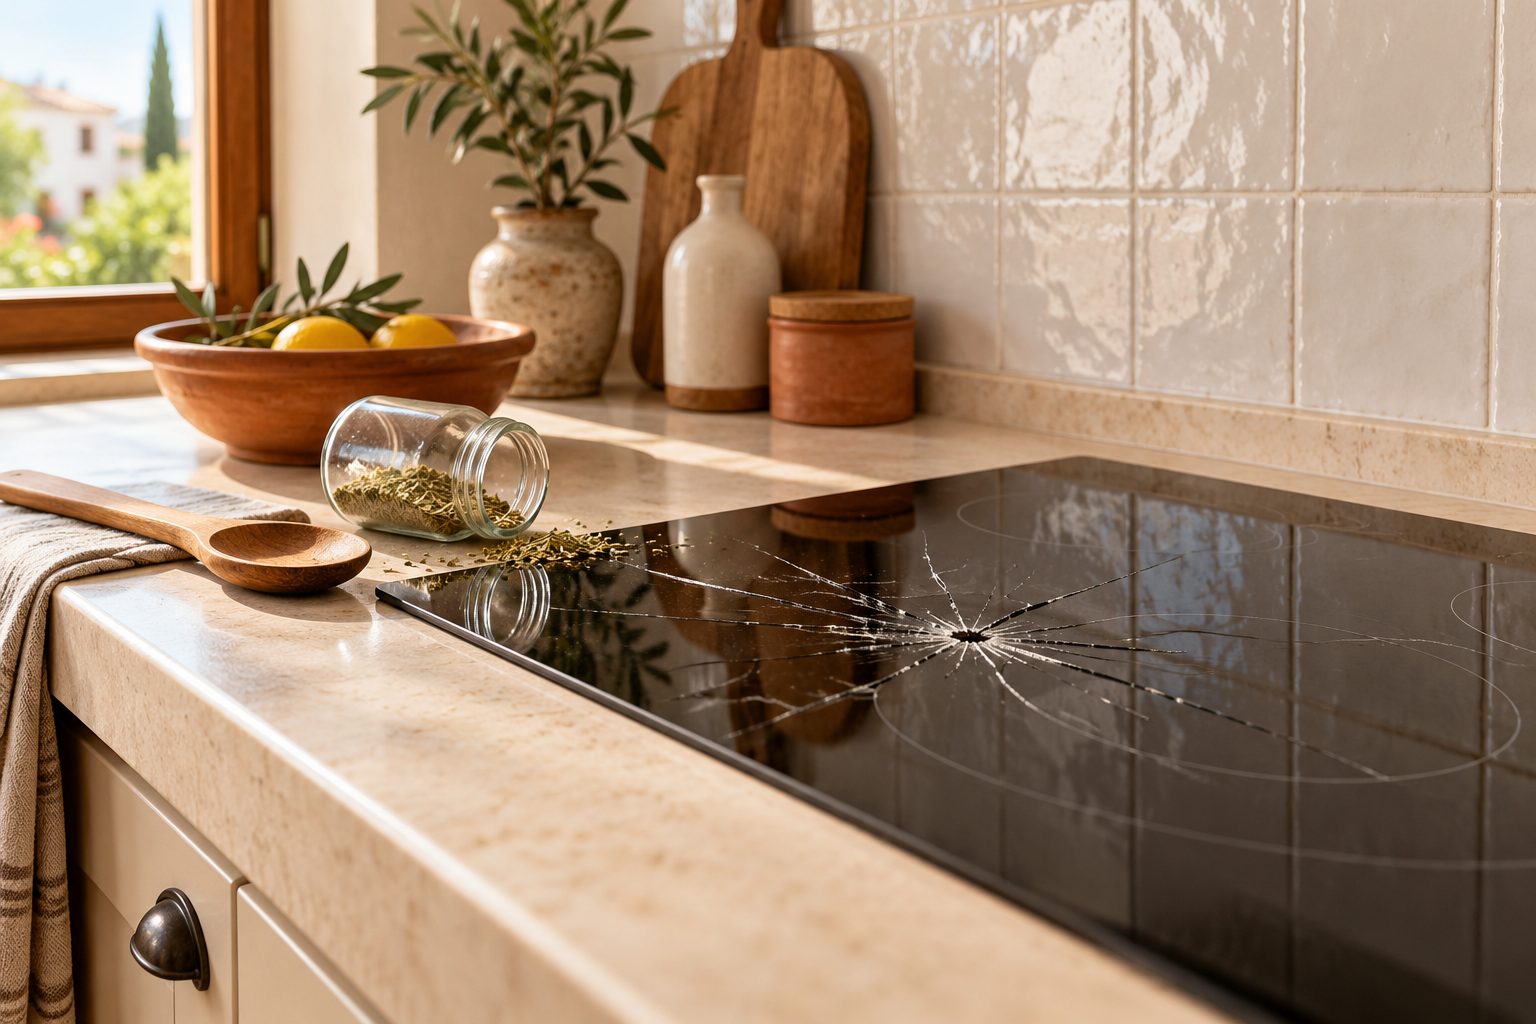
- Se te cae un bote de cristal, el salero o una sartén pesada sobre la placa y la raja.
- Un golpe con la tapa de una olla o con cualquier objeto contundente.
- Una rotura por choque térmico, en las pólizas que no lo excluyen expresamente.
Lo que casi nunca entra:
- Arañazos, rayadas y marcas de estropajo. Las pólizas hablan de «rotura», y un arañazo no lo es.
- Desconchones pequeños en el borde, que muchas compañías asimilan a desgaste.
- Manchas o quemaduras de azúcar o de plástico fundido.
- Que la placa deje de calentar o dé un código de error sin que el cristal esté roto: eso es una avería, otra historia.
- Los daños durante la instalación o en una mudanza.
Lo de la avería merece un apunte. Si la placa murió por una subida de tensión, la garantía que tienes que mirar es la de daños eléctricos, que es distinta. Y si simplemente se estropeó por dentro, solo te salva una cobertura de avería de electrodomésticos, que algunas pólizas incluyen y otras venden aparte.
¿Te pagan la placa entera o solo el cristal?
Sobre el papel, la garantía cubre la superficie rota. En la práctica, muchas veces el cristal de ese modelo no se vende suelto, o cuesta casi lo mismo que una placa nueva cuando sumas la mano de obra del técnico. En esos casos es habitual que la compañía acabe asumiendo la placa completa, o una equivalente.
Ojo con dos cosas que recortan lo que cobras. La primera, la franquicia, si tu póliza la tiene. La segunda, la depreciación: algunas pólizas pagan la placa a valor de nuevo y otras descuentan un porcentaje según los años que tenga. Lo encontrarás en el apartado de valoración de daños del condicionado, a menudo con una tablita.
Si la cifra que te ofrecen no da ni para una placa básica, no la aceptes a la primera. Aquí te cuento cómo actuar cuando el perito del seguro tasa los daños por debajo de lo que cuestan de verdad.
Antes de comprar otra: qué hacer, en este orden
- Deja de usarla y baja el automático de la cocina en el cuadro eléctrico. Con el cristal rajado, el agua de un hervor o de la bayeta puede llegar a la parte eléctrica, y no compensa el susto.
- Haz fotos y un vídeo corto: la grieta de cerca, la placa entera y, si lo tienes, el objeto que cayó. Busca también la etiqueta con la marca y el modelo (suele estar debajo o en un lateral de la placa; si no llegas, el manual o la factura sirven).
- Localiza la factura de compra o, como mínimo, la fecha aproximada. Te van a preguntar la antigüedad.
- Da parte. La Ley de Contrato de Seguro te da siete días desde que conoces el siniestro para comunicarlo, salvo que tu póliza te conceda más. Por teléfono, app o web, y apunta el número de siniestro.
- Pregunta cómo lo van a resolver: si mandan a un técnico suyo, si te sirven la placa a través de un proveedor de la compañía o si puedes comprarla tú y te la reembolsan. Si es lo último, que te lo confirmen antes de pagar nada, y guarda la factura.
- No tires la placa rota hasta que te den permiso. Es la prueba del siniestro.
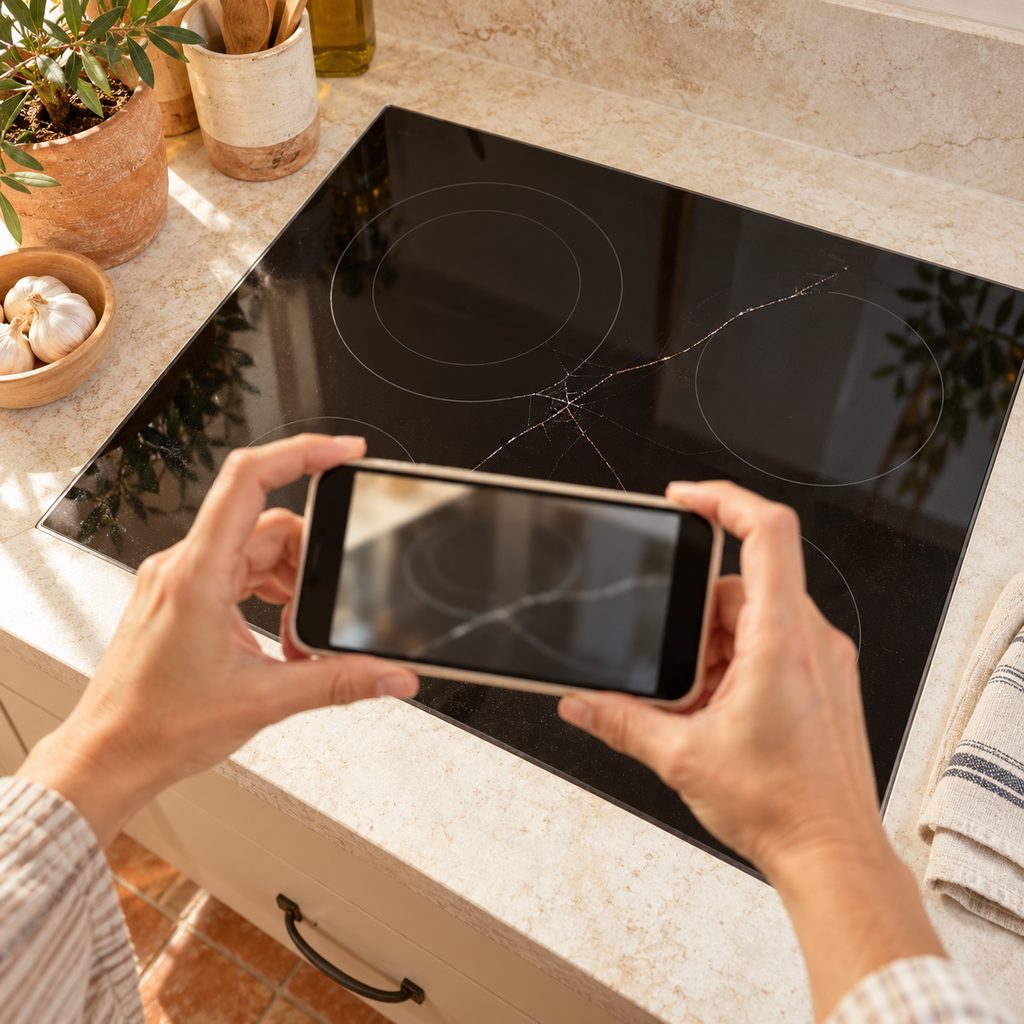
El paso cinco es donde más gente pierde dinero. Si compras por tu cuenta sin avisar, la compañía puede alegar que no ha podido comprobar los daños y quedarse en una parte de la factura. O en nada.
Si la grieta apareció sola
Pasa más de lo que parece. Enciendes la placa una mañana y ves una raja que ayer no estaba, sin que se te haya caído nada encima. Aquí el seguro puede ponerse difícil, porque no hay golpe que contar y puede tratarlo como un defecto del aparato.
Si la placa es reciente, tu primera puerta es la garantía, no el seguro. Para productos nuevos comprados desde 2022, la garantía legal en España es de tres años y se reclama a la tienda que te la vendió (lo recoge la ley de defensa de los consumidores, en el BOE). Guarda el tique y pide que te den la respuesta por escrito.
Si ya está fuera de garantía, cuéntale a tu compañía lo que pasó tal cual. Inventarse un golpe es mala idea, y no solo por honradez: una rotura por impacto suele dejar un punto del que salen las grietas, y eso se ve en las fotos.
¿Compensa dar parte?
Si no tienes franquicia, casi siempre. Una placa nueva con su instalación no es un gasto pequeño, y para esto pagas la póliza.
Con franquicia, haz la cuenta antes de llamar. Si lo que te queda después de descontarla es poco, quizá no te merezca el papeleo, sobre todo si ya has dado otros partes este año y temes que te suban el precio al renovar. Y si estás pensando en cambiar de modalidad, te ayudo a ver si te sale más a cuenta una póliza de hogar con franquicia o una sin ella.
En resumen: rotura accidental del cristal, póliza con garantía de roturas, parte dentro de plazo y la placa rota guardada; con eso tienes casi todo a tu favor.
Preguntas frecuentes
¿La placa de inducción se cubre igual que la vitrocerámica?
Normalmente sí. La superficie es del mismo tipo de cristal y muchas pólizas ya nombran las dos. Si la tuya solo dice «vitrocerámica», lo habitual es que la traten igual, pero pregunta y que te lo confirmen.
¿Y si vivo de alquiler?
La placa suele ser del propietario, como el resto de la cocina, así que avísale cuanto antes: lo normal es que vaya por su seguro. Si la rompiste tú, puede reclamarte el arreglo; mira si tu seguro de inquilino cubre daños a la vivienda alquilada, aunque muchos se limitan a incendio y agua.
¿Cubre el seguro la placa si se estropeó por una subida de tensión?
No por la garantía de roturas, sino por la de daños eléctricos, si la tienes contratada. Suele exigir una causa externa (sobretensión, rayo) y algunas pólizas ponen límites según la antigüedad del aparato. Pide el informe del técnico que la revise: te lo van a pedir.
¿Y si la rompió el técnico al instalarla?
Entonces responde quien la instalaba. Reclámale a él o a la tienda; un profesional serio tiene seguro de responsabilidad civil para estos casos. Tu póliza de hogar suele excluir los daños durante la instalación.