Cómo reclamar al seguro de hogar si rechaza un siniestro: pasos, defensor del asegurado, DGSFP y plazos
¿Te han rechazado el parte del hogar? Los pasos para reclamar: defensor del asegurado, DGSFP y juzgado, con los plazos que no puedes dejar pasar.
Primero, que te expliquen el no por escrito
Llamas para preguntar por tu parte y te sueltan por teléfono que "eso no entra". Así no se puede reclamar nada. Lo primero que necesitas es la carta o el correo de rechazo, con el motivo concreto y la cláusula de la póliza en la que se apoya la compañía.
Si solo te lo han dicho de palabra, pídelo por escrito desde el área de clientes. Y mientras llega, reúne lo tuyo: la póliza completa (condiciones generales y particulares), el parte que diste, fotos y vídeos del daño, facturas o presupuestos de reparación y los correos que hayas cruzado con el tramitador o el perito.
Con todo eso delante, muchas veces ya sabes si tienes caso. Y si no, al menos sabes contra qué discutes.
Los motivos de rechazo que más veo (y cuáles tienen vuelta)
Casi nunca te dicen que no sin agarrarse a algo. Estos son los argumentos habituales, y no todos aguantan igual una reclamación bien hecha:
- Falta de mantenimiento o desgaste. El clásico en filtraciones y tuberías: "el daño viene de un deterioro progresivo". Es discutible si el daño fue repentino y puedes demostrarlo, y un informe del fontanero que lo reparó ayuda mucho. Si lo tuyo es agua que cae del techo, repasa antes qué te cubre de verdad la póliza de hogar cuando aparecen goteras.
- Exclusión o cláusula limitativa. Aquí está la mejor baza de muchos asegurados. El artículo 3 de la Ley de Contrato de Seguro exige que las cláusulas que limitan tus derechos estén destacadas de modo especial y que las hayas aceptado específicamente por escrito. Si la que te aplican está escondida en unas condiciones generales que nunca firmaste, dilo en tu reclamación.
- Riesgo mal declarado: metros, uso de la vivienda o medidas de seguridad que no coinciden con la realidad. Según la gravedad y si hubo mala fe, la compañía puede reducir lo que paga o liberarse del todo. No siempre es blanco o negro.
- Recibo impagado. Si la prima estaba devuelta cuando ocurrió el siniestro, hay poco que rascar, salvo que el fallo fuera del banco o de la propia aseguradora.
- Parte fuera de plazo. La ley pide comunicar el siniestro en siete días, pero el retraso por sí solo no basta para negarte la indemnización: lo que permite es reclamarte los perjuicios que ese retraso haya causado a la compañía.
Ojo con un matiz. Si la compañía no rechaza el siniestro sino que te paga poquísimo, la pelea es otra: ahí entra el perito de parte, y te lo cuento en qué hacer cuando el perito del seguro tasa tus daños por debajo de lo que cuesta repararlos.
Paso 1: reclama ante la propia aseguradora
No te lo saltes, aunque te parezca un trámite inútil. Sin esta reclamación previa, la Dirección General de Seguros no admitirá la tuya.
Toda aseguradora tiene un servicio de atención al cliente, y muchas tienen además un defensor del cliente (o del asegurado): una persona o entidad externa, ajena a la compañía. Sus datos de contacto están en la póliza y en la web de la compañía. Un detalle que poca gente conoce: cuando el defensor da la razón al cliente, su decisión vincula a la compañía.
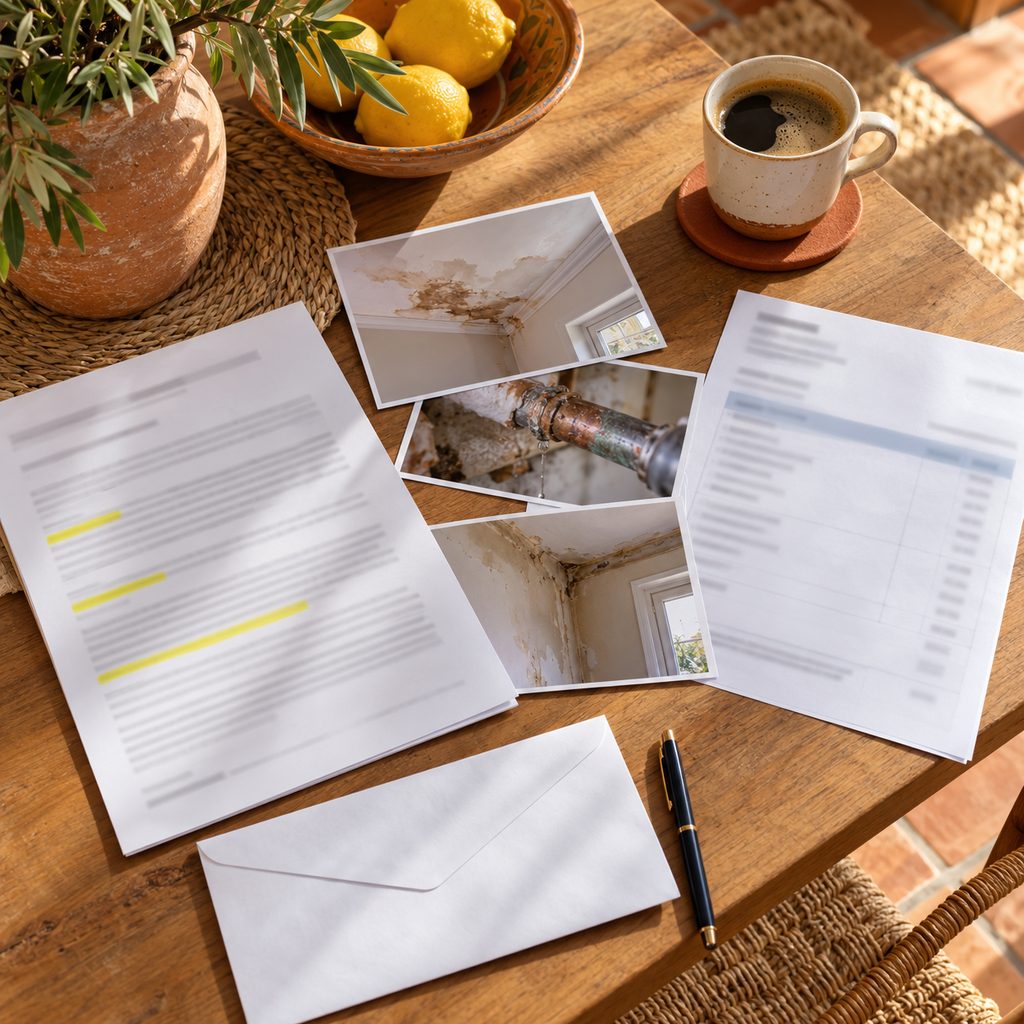
El escrito, corto y al grano:
- Tus datos, número de póliza y número de siniestro.
- Qué pasó, cuándo lo comunicaste y qué te contestaron.
- Por qué no estás de acuerdo, rebatiendo el motivo concreto que te dieron. "Me parece injusto" no convence a nadie.
- Qué pides: que acepten el siniestro y te indemnicen o te reparen el daño.
- Copia de las pruebas: fotos, informe del técnico, facturas, la propia carta de rechazo.
Mándalo por un canal que deje fecha: área de clientes con acuse, correo a la dirección oficial de reclamaciones o, si la cosa se tensa, burofax. Guarda el justificante, que lo vas a necesitar.
¿Cuánto esperar? La normativa del sector da a estos servicios un máximo de dos meses para pronunciarse, pero si reclamas como particular puedes dar el siguiente paso en cuanto pase un mes sin respuesta. Si contestan antes y es que no, tampoco hace falta esperar más.
Paso 2: el Servicio de Reclamaciones de la DGSFP
La Dirección General de Seguros y Fondos de Pensiones tiene un servicio de reclamaciones gratuito. El procedimiento es por escrito: en la sede electrónica con firma digital o por correo postal al Paseo de la Castellana, 44 (28046 Madrid). Lo tienes todo en la página del Servicio de Reclamaciones de la DGSFP.
Adjunta tu reclamación previa, la respuesta (o la prueba de que no la hubo), la póliza y tus pruebas. Identifica bien a la aseguradora y concreta qué pides: un escrito vago es de lo primero que se inadmite.
Ten claros sus límites. El servicio analiza si la compañía ha aplicado bien la póliza, la ley y las buenas prácticas, pero no hace peritajes ni decide cuánto vale tu daño. Su informe final no obliga a la aseguradora y el expediente puede tardar meses. Aun así compensa: es gratis, a veces la compañía rectifica por el camino y, si no, te llevas un análisis técnico que pesa en un juicio.
Los plazos que no puedes dejar correr
Aquí es donde más gente pierde dinero, y casi siempre por puro cansancio.
- Dos años: es el plazo de prescripción de las acciones en un seguro de daños como el de hogar (artículo 23 de la Ley de Contrato de Seguro). Una reclamación extrajudicial por escrito a la compañía lo interrumpe, otra razón para hacerlo todo con fecha y justificante.
- El plazo para reclamar a la propia aseguradora lo fija su reglamento de defensa del cliente, y la norma no le permite que sea inferior a dos años desde que conociste los hechos.
- Un mes sin respuesta (dos si no reclamas como consumidor) antes de poder ir a la DGSFP.
Y un dato que juega a tu favor: si al final se demuestra que la compañía debía pagar y no tenía causa justificada para negarse, el juez le impone intereses de demora desde la fecha del siniestro. Son el interés legal del dinero incrementado en un 50 %, y pasados dos años nunca menos del 20 % anual. Un rechazo alegre puede salirle caro.
Si nada funciona: el juzgado
La vía judicial está siempre abierta, y no necesitas pasar antes por la DGSFP para usarla. Eso sí, desde abril de 2025 hay que acreditar un intento previo de solución extrajudicial antes de demandar. Si eres consumidor, tu reclamación por escrito a la compañía (o la presentada ante la DGSFP) sirve para cumplirlo, así que guarda bien esos papeles.
El juez competente es el de tu domicilio, y la ley declara nulo cualquier pacto en contrario. Antes de contratar abogado, mira si tu póliza incluye defensa jurídica y si cubre reclamaciones frente a tu propia aseguradora: algunas lo hacen. Y si tu compañía ya no te inspira confianza, revisa cómo darte de baja del seguro de hogar sin perder el preaviso.
Resumiendo: rechazo por escrito, reclamación documentada a la compañía, DGSFP si no rectifica y juzgado si hace falta, siempre dentro de los dos años.
Preguntas frecuentes
¿Cuesta algo reclamar ante la DGSFP?
No. El Servicio de Reclamaciones es gratuito y no necesitas abogado para presentar el escrito. Solo tienes que acreditar que antes reclamaste a la aseguradora.
Me rechazaron el parte hace más de un año, ¿llego a tiempo?
Probablemente sí, si no han pasado dos años desde el siniestro o desde tu última reclamación por escrito, que interrumpe la prescripción. Pero no lo apures: presenta la reclamación cuanto antes y guarda el justificante con la fecha.
¿Puede la aseguradora anularme la póliza por reclamar?
No puede castigarte por reclamar, que es un derecho. Lo que sí puede es no renovarte al vencimiento, avisándote por escrito con al menos dos meses de antelación. Y revisa tus condiciones: algunas pólizas prevén la rescisión tras un siniestro.